Rembourser plus vite réduit généralement les intérêts d’un emprunt, mais impose des mensualités plus élevées. À l’inverse, étaler le financement sur sept ans préserve davantage de liquidités chaque mois, au prix d’une dette plus longue. Pour une entreprise, le bon arbitrage ne dépend donc pas uniquement du coût du crédit : il faut aussi pouvoir régler les échéances pendant les périodes où les encaissements sont moins importants.
Une durée de cinq ans peut convenir lorsque les flux financiers permettent d’absorber des remboursements soutenus. Sept ans deviennent intéressants lorsque la souplesse mensuelle est nécessaire au fonctionnement de l’activité. Dans les deux cas, le choix doit rester cohérent avec l’investissement financé et les conditions réellement proposées par la banque.
Ce que changent réellement 60 et 84 mensualités
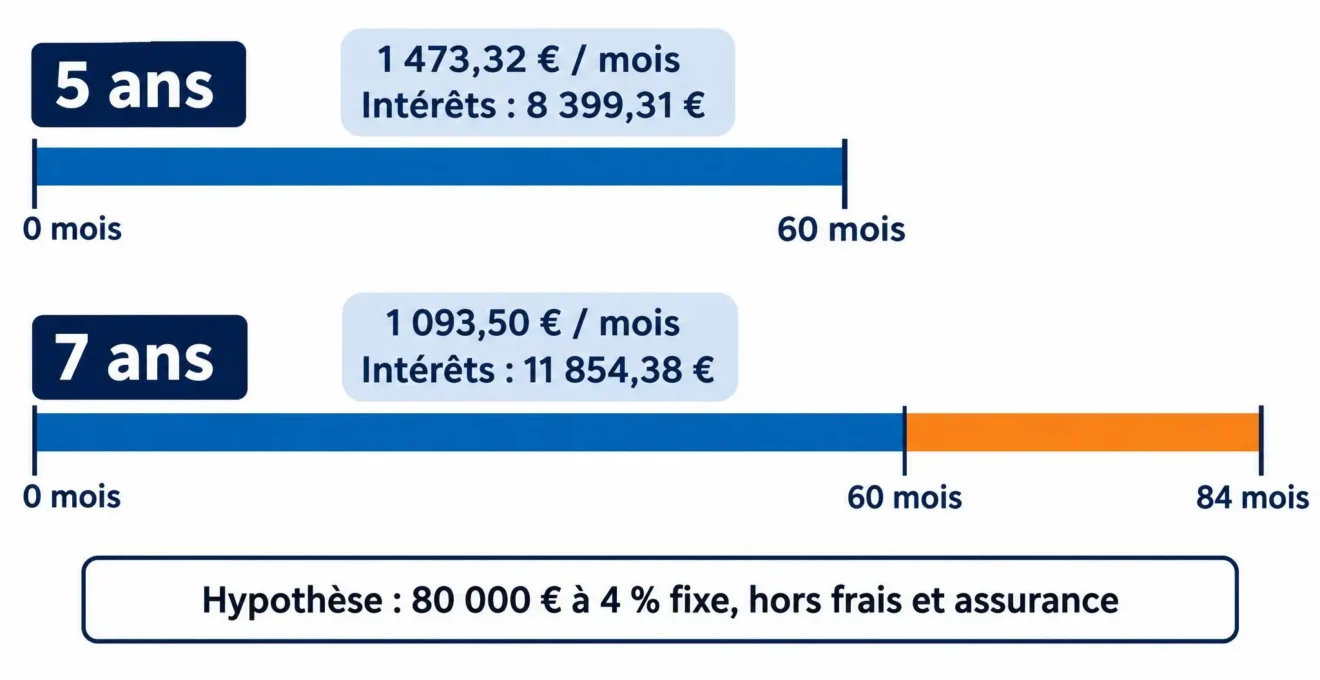
À montant et taux identiques, cinq ans permettent de payer moins d’intérêts, tandis que sept ans diminuent les échéances mensuelles. La durée adaptée est celle qui laisse une trésorerie suffisante pour assurer les autres dépenses de l’entreprise.
Un prêt amortissable rembourse progressivement le capital emprunté et les intérêts. Avec des mensualités constantes et un taux fixe, allonger la durée répartit le remboursement du capital sur davantage d’échéances. Celui-ci reste donc dû plus longtemps, ce qui augmente les intérêts cumulés.
Prenons une entreprise qui emprunte 80 000 € à un taux nominal annuel fixe de 4 %. Il s’agit d’un exemple hypothétique, sans assurance, frais annexes ni différé. La mensualité est calculée avec la formule M = C × r / [1 − (1 + r)−n], où C représente le capital, r le taux mensuel et n le nombre d’échéances.
| Critère | Sur 5 ans | Sur 7 ans |
|---|---|---|
| Nombre de mensualités | 60 | 84 |
| Mensualité estimée | 1 473,32 € | 1 093,50 € |
| Intérêts cumulés | 8 399,31 € | 11 854,38 € |
| Total remboursé hors frais | 88 399,31 € | 91 854,38 € |
La formule utilise le taux mensuel de 4 % / 12 ; les résultats sont arrondis au centime seulement pour l’affichage. Dans cet exemple, sept ans réduisent la sortie mensuelle de 379,82 € pendant les cinq premières années, mais génèrent environ 3 455,07 € d’intérêts supplémentaires. L’entreprise conserve également 24 échéances après la fin du prêt sur cinq ans.
Pour un investissement de 80 000 €, la comparaison ne s’arrête pas au montant prélevé chaque mois : les intérêts cumulés et le capital restant dû comptent également. La calculatrice de prêt professionnel de mon Financement Pro permet de tester successivement cinq et sept ans avec les mêmes paramètres, puis d’examiner les échéances et le tableau d’amortissement. Ces résultats indicatifs peuvent ensuite être reportés dans le prévisionnel de trésorerie ; ils ne constituent pas une offre bancaire.
Combien l’entreprise peut-elle rembourser chaque mois ?
Le plan de trésorerie mensuel, détaillé par Entreprendre Service Public pour la création d’entreprise, répartit les encaissements et les décaissements selon leurs dates prévues. Cette méthode permet de voir si une échéance bancaire tombe pendant une période où d’autres dépenses mobilisent déjà les liquidités.
Un bénéfice comptable ne correspond pas nécessairement à l’argent disponible sur le compte bancaire. Une facture peut être enregistrée comme produit alors que le client ne l’a pas encore réglée. Inversement, le remboursement du capital d’un emprunt mobilise de la trésorerie sans constituer une charge du compte de résultat.
Pour chaque mois, le dirigeant peut partir du solde initial, ajouter les encaissements attendus, puis déduire les paiements aux fournisseurs, les salaires, les charges sociales et fiscales, les investissements payés ainsi que les échéances des emprunts existants et du nouveau financement. Le résultat constitue le solde de trésorerie prévisionnel de fin de mois.
Il faut établir ce calcul pour chacune des deux durées, idéalement sur les douze prochains mois, en conservant les mêmes hypothèses d’activité. Une entreprise saisonnière, par exemple, peut supporter facilement une mensualité élevée pendant ses meilleures périodes, mais rencontrer des difficultés lorsqu’elle doit payer ses fournisseurs avant d’encaisser ses ventes.
Tester les deux durées dans les mois difficiles
Le remboursement doit rester supportable lorsque les flux financiers s’écartent des prévisions. Pour le vérifier, construisez deux prévisionnels distincts avec les mêmes encaissements, charges et remboursements existants. Dans le premier, intégrez uniquement la mensualité du prêt sur cinq ans ; dans le second, celle du prêt sur sept ans. Recherchez ensuite le solde de trésorerie le plus faible dans chaque scénario : le mois le plus difficile peut être différent. Comparez ces soldes aux dépenses indispensables à venir et à une réserve de sécurité adaptée aux risques de l’entreprise. Un solde positif ne suffit pas nécessairement si les liquidités restantes ne permettent pas d’absorber un imprévu crédible.
Réalisez ensuite un scénario prudent, fondé sur votre activité : règlement d’un client important décalé d’un mois, facture fournisseur à payer plus tôt ou ventes temporairement inférieures aux attentes. Recalculez les deux prévisionnels et leurs soldes minimaux avec ce changement. Le but n’est pas de prédire une crise, mais de comprendre si l’entreprise conserverait assez de liquidités pour faire face aux dépenses indispensables.
Le mois à surveiller : celui où les encaissements prévus, diminués de toutes les dépenses et échéances, laissent le moins de liquidités disponibles. Ce solde minimal aide à apprécier l’intérêt d’une mensualité plus faible.
Le choix doit cependant porter sur l’ensemble de la période de remboursement. Le prévisionnel mensuel des douze premiers mois doit donc être complété par un examen des engagements des années suivantes : renouvellement probable de l’équipement, investissements déjà envisagés, apparition de nouveaux remboursements ou extinction de dettes existantes. Sur sept ans, les échéances continuent après le soixantième mois et peuvent coïncider avec ces besoins futurs. Cette projection reste indicative, car les recettes et les dépenses lointaines sont moins prévisibles que celles des prochains mois.
Adapter la durée à l’investissement financé
Dans le financement d’une création d’entreprise, Bpifrance Création situe généralement les durées de remboursement bancaire entre deux et sept ans, tout en évoquant des horizons plus longs pour l’immobilier. Ces repères ne constituent pas une règle obligatoire : ils montrent surtout que la nature du projet influence la durée envisageable.
Pour du matériel de production, une machine durable peut justifier un financement plus étalé si ses recettes et sa durée d’utilisation prévisible le permettent. À l’inverse, un équipement rapidement dépassé risque de devoir être remplacé avant la fin d’un prêt long.
Un véhicule professionnel demande une réflexion comparable : kilométrage, intensité d’utilisation, entretien et renouvellement prévu peuvent rendre cinq ans plus cohérents que sept ans. Pour des travaux, il faut distinguer les aménagements durables des dépenses liées à une occupation temporaire des locaux.
Une reprise d’entreprise nécessite également d’étudier la capacité de l’activité acquise à produire des flux suffisants, ainsi que les autres engagements repris ou nouveaux. Un simple décalage temporaire entre paiements et encaissements peut, lui, relever d’un dispositif de financement à plus court terme plutôt que d’un crédit amortissable sur plusieurs années.
L’acquisition de locaux représente un cas particulier : coût d’achat, travaux, garanties et durée d’occupation peuvent modifier le montage. Le financement immobilier d’entreprise demande ainsi des démarches spécifiques, au-delà de l’arbitrage habituel entre cinq et sept ans pour un équipement.
Comparer le coût complet des offres bancaires
Selon les statistiques de financement des entreprises publiées par la Banque de France, le taux moyen des nouveaux crédits bancaires aux sociétés non financières françaises atteignait 3,78 % en septembre 2026. Cette donnée provisoire, toutes maturités confondues, fournit un contexte de marché, mais ne permet pas de prévoir le taux accordé à un dossier particulier.
Dans la pratique, une banque peut proposer des conditions différentes sur cinq et sept ans. Il faut donc comparer les propositions obtenues, et non appliquer automatiquement le même taux. Le coût complet comprend notamment les intérêts, les éventuels frais de dossier, l’assurance, les coûts de garantie et les conditions de remboursement anticipé.
Une offre sur sept ans pourrait, par exemple, comporter des frais ou un taux différents de ceux d’une offre sur cinq ans. Dans ce cas, la comparaison théorique ne suffit plus : il faut recalculer les échéances et les sommes totales dues avec les conditions propres à chaque contrat.
Examinez aussi les modalités du contrat : périodicité des paiements, éventuel différé, garanties exigées et conditions applicables si l’entreprise souhaite solder le crédit avant son terme. Une échéance plus confortable aujourd’hui ne suffit pas à rendre une offre préférable si ses contraintes financières ou contractuelles sont moins adaptées à l’activité.
Les vérifications avant de retenir une durée
Une décision solide repose sur des hypothèses de financement cohérentes et sur la capacité réelle de l’entreprise à les supporter. Avant de déposer ou d’accepter une demande de crédit, rassemblez les montants, les calendriers et les conditions nécessaires à une comparaison complète.
- Chiffrer le coût de l’investissement et l’apport disponible, sans oublier les dépenses associées.
- Simuler cinq et sept ans avec le même capital et le même taux pour comprendre l’effet de la durée.
- Intégrer les nouvelles mensualités, les emprunts existants et les charges prévues au calendrier de trésorerie.
- Tester les douze prochains mois et un scénario crédible de retard d’encaissement.
- Comparer les taux réellement proposés, les frais, l’assurance, les garanties et les clauses des contrats.
- Vérifier que le remboursement reste cohérent avec la durée d’utilisation de l’investissement et les besoins financiers futurs.
Si les deux durées restent supportables, le coût complet et l’horizon de renouvellement de l’investissement peuvent départager les offres. Si les échéances sur cinq ans fragilisent les mois les plus tendus, sept ans peuvent offrir davantage de souplesse, à condition d’en accepter le coût et l’engagement prolongé. Si aucune des deux solutions ne préserve suffisamment les liquidités, il faut plutôt revoir le montant financé, l’apport, le calendrier du projet ou les modalités négociées avec le prêteur.